Brzi rezime: ključne poruke
- Tekući racio ispod 1.0 ukazuje na to da su kratkoročne obaveze preduzeća veće od njegove obrtne imovine, što predstavlja ozbiljan rizik od insolventnosti.
- Razumevanje razlike između profitabilnosti i likvidnosti ključno je za izbegavanje blokada računa i održavanje stabilnog novčanog toka (cash flow).
- Implementacija hitnih mera, poput restrukturiranja dugova, optimizacije zaliha i ubrzane naplate potraživanja, može stabilizovati poslovanje.
Upravljanje rizikom likvidnosti: šta znači tekući racio ispod 1.0 i kako stabilizovati keš tok
U poslovnom svetu često se može čuti izreka da je „profit mišljenje, a gotovina činjenica“. Dok bilans uspeha može prikazivati impresivne cifre i neto dobit koja uliva poverenje investitorima, surova realnost se odvija na tekućem računu preduzeća. Likvidnost – sposobnost kompanije da blagovremeno i u potpunosti izmiri svoje dospele kratkoročne obaveze – predstavlja stvarni kiseonik svakog privrednog subjekta. Bez adekvatnog upravljanja likvidnošću, čak i teorijski najprofitabilniji biznis može se suočiti sa prinudnim gašenjem, blokadom računa i stečajem.
Jedan od najvažnijih i najčešće korišćenih indikatora za procenu ove vitalne funkcije jeste Racio tekuće likvidnosti (engl. current ratio). Kada se vrednost ovog pokazatelja spusti ispod magične granice od 1.0, preduzeće ulazi u crvenu zonu. Ovaj članak donosi dubinsku analizu rizika likvidnosti, objašnjava šta tačno tekući racio ispod 1.0 signalizira menadžmentu i vlasnicima, kako dolazi do ove situacije i, što je najvažnije, koje konkretne korake preduzeti kako bi se stabilizovao keš tok i osigurala dugoročna održivost.
Šta je tekući racio i kako se precizno izračunava?
Racio tekuće likvidnosti predstavlja odnos između kratkoročne (obrtne) imovine i kratkoročnih obaveza preduzeća. Formula za njegovo izračunavanje je krajnje jednostavna, ali njeni elementi zahtevaju pažljivu analizu i klasifikaciju u bilansu stanja:
$$ text{Racio tekuće likvidnosti} = frac{ text{Ukupna obrtna imovina (sredstva)}}{ text{Ukupne kratkoročne obaveze}}$$
Da bismo razumeli suštinu ovog odnosa, moramo detaljno razložiti njegove dve komponente.
Struktura obrtnih sredstava
Obrtna imovina (ili tekuća sredstva) obuhvata sve resurse preduzeća za koje se opravdano očekuje da će biti konvertovani u gotovinu, prodati ili potrošeni u periodu kraćem od jedne godine (ili tokom jednog operativnog ciklusa). Ključne stavke uključuju:
- Gotovina i gotovinski ekvivalenti: Sredstva na tekućim računima u bankama, devizni računi i gotovina u blagajni. Ovo je najlikvidniji oblik imovine.
- Kratkoročna potraživanja: Dugovanja kupaca za isporučenu robu ili izvršene usluge. Brzina kojom se ova potraživanja pretvaraju u gotovinu direktno utiče na likvidnost.
- Zalihe: Sirovine, materijal, nedovršena proizvodnja i gotovi proizvodi. Zalihe su najmanje likvidan deo obrtnih sredstava jer prvo moraju biti prodate (često na odloženo plaćanje) da bi se transformisale u potraživanja, pa tek onda u gotovinu.
- Kratkoročni finansijski plasmani: Finansijski instrumenti, depoziti kod banaka sa rokom dospeća do godinu dana ili kratkoročni krediti dati povezanim licima.
Struktura kratkoročnih obaveza
Kratkoročne obaveze predstavljaju finansijske dugove preduzeća koji dospevaju na naplatu u roku od 12 meseci od datuma bilansa stanja. One se moraju servisirati korišćenjem obrtnih sredstava ili stvaranjem novih kratkoročnih obaveza. Glavne komponente su:
- Obaveze prema dobavljačima: Dugovanja za nabavljene sirovine, robu ili usluge koje su neophodne za tekuće poslovanje.
- Kratkoročni finansijski dugovi: Kratkoročni krediti kod poslovnih banaka, iskorišćeni delovi dozvoljenog prekoračenja po računu (overdraft) i rate dugoročnih kredita koje dospevaju na naplatu u narednih godinu dana.
- Obaveze za poreze i doprinose: PDV, porez na dobit preduzeća, porezi i dopnosi na zarade i druge fiskalne obaveze prema državi.
- Obaveze prema zaposlenima: Obračunate, a još uvek neisplaćene neto zarade i naknade zarada.
U finansijskoj teoriji, racio tekuće likvidnosti iznad 2.0 tradicionalno se smatra znakom odlične finansijske stabilnosti. Vrednosti između 1.5 i 2.0 ukazuju na zdrav i bezbedan poslovni prostor, dok se vrednosti između 1.0 i 1.5 smatraju prihvatljivim, ali zahtevaju pojačan oprez. Međutim, kada vrednost padne ispod 1.0, situacija postaje kritična.
Tekući racio ispod 1.0: finansijska dijagnoza i crveni alarm
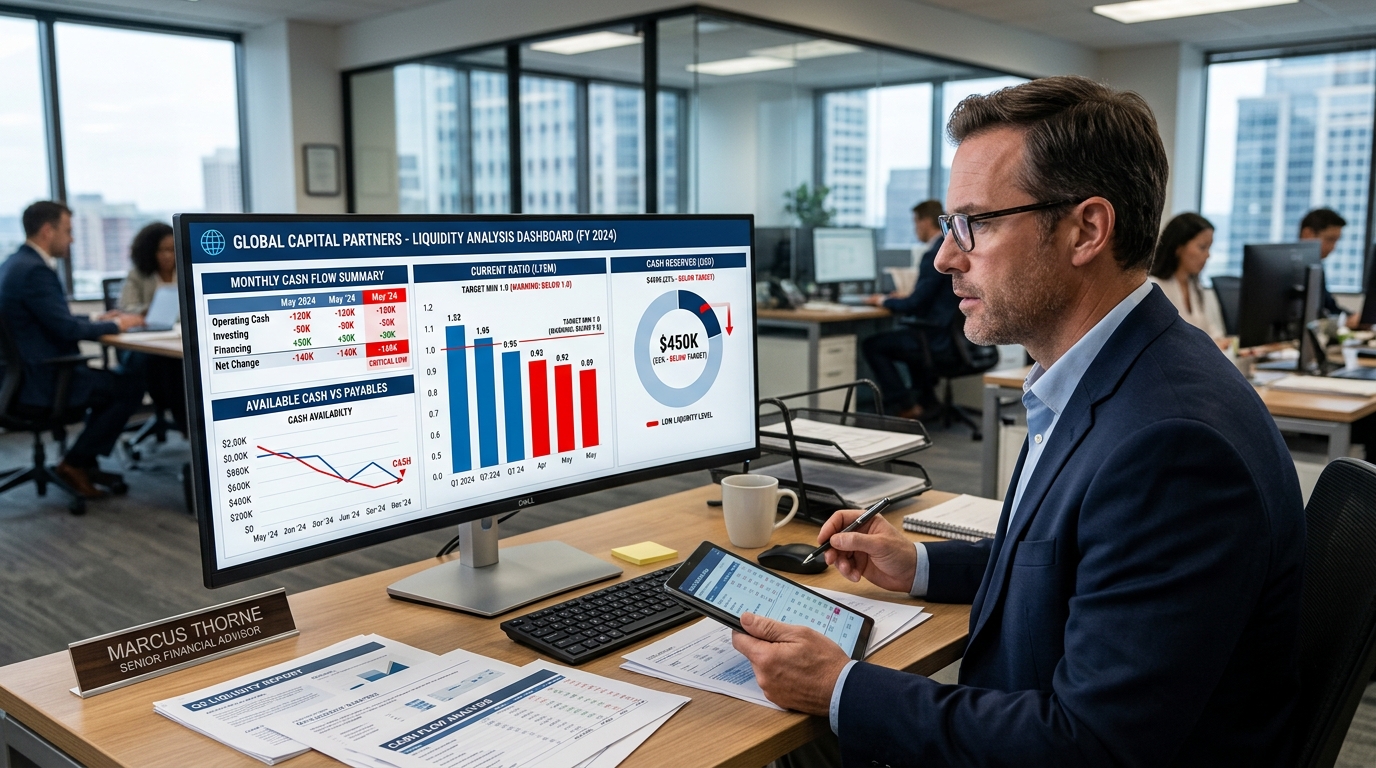
Kada racio tekuće likvidnosti iznosi manje od 1.0, to matematički znači da preduzeće poseduje manje obrtnih sredstava nego što iznose njegove kratkoročne obaveze. Drugim rečima, čak i kada bi preduzeće istog trenutka uspelo da proda sve svoje zalihe i naplati svaku paru koju mu kupci duguju, ono i dalje ne bi imalo dovoljno novca da pokrije obaveze koje dospevaju u narednih 12 meseci.
Ovakva situacija u ekonomskoj teoriji se često definiše kao Tehnička insolventnost. To je jasan pokazatelj da preduzeće koristi dugoročnu imovinu (poput opreme, nekretnina ili licenci) koja se ne može brzo i bez gubitaka unovčiti, dok istovremeno gomila obaveze koje kucaju na vrata.
Paradoks profitabilne nelikvidnosti
Jedan od najvećih nesporazuma sa kojima se suočavaju preduzetnici i menadžeri jeste pitanje: Kako je moguće da moja firma ostvaruje profit, a istovremeno nema novca na računu i ima tekući racio ispod 1.0?
Ovaj fenomen nastaje zbog fundamentalne razlike između računovodstvenog principa nastanka poslovnog događaja (fakturisani prihodi i rashodi) i principa gotovinskog toka (stvarni prilivi i odlivi novca).
Važno
Profit se priznaje u trenutku izdavanja fakture kupcu, dok se likvidnost ostvaruje tek onda kada kupac izvrši uplatu na vaš račun. Ako klijenti plaćaju sa odloženim rokovima od 60, 90 ili više dana, a vi dobavljačima, zaposlenima i državi morate da platite odmah ili u kraćim rokovima, vaša firma će biti profitabilna na papiru, ali hronično nelikvidna u praksi.
Glavni uzročnici pada racio broja ispod kritične granice
Nekoliko je tipičnih poslovnih grešaka i tržišnih okolnosti koje dovode do ovog opasnog finansijskog stanja:
- Finansiranje dugoročnih investicija kratkoročnim izvorima: Ovo je najčeća i najopasnija greška. Kada preduzeće kupuje opremu, vozila ili nekretnine koristeći gotovinu sa tekućeg računa ili kratkoročne bankarske pozajmice (umesto dugoročnih investicionih kredita ili lizinga), ono direktno smanjuje svoja obrtna sredstva i drastično kvari racio likvidnosti.
- Loše upravljanje zalihama (zarobljeni kapital): Gomilanje zaliha koje se sporo prodaju ili postaju zastarele (tzv. „mrtve zalihe“) prividno održava vrednost obrtnih sredstava, ali u realnosti ta sredstva nisu likvidna. Novac je zarobljen u magacinu, dok dobavljači zahtevaju isplatu u kešu.
- Neefikasna naplata potraživanja: Preterana popustljivost prema kupcima, nedostatak kontrole rokova plaćanja i nepostojanje jasne politike kreditiranja klijenata dovode do rasta potraživanja. Kupci praktično koriste vaše preduzeće kao beskamatnu banku, dok vi tonete u nelikvidnost.
- Operativni gubici: Ako preduzeće konstantno troši više nego što prihoduje (operativni rashodi veći od operativnih prihoda), ono sistematski uništava svoju gotovinu. Gubitak se direktno preliva na smanjenje obrtne imovine i rast obaveza.
- Prevelika zavisnost od kratkoročnih bankarskih pozajmica (overdraft): Konstantno korišćenje dozvoljenog prekoračenja do maksimuma stvara iluziju likvidnosti, ali zapravo dramatično uveća kratkoročne obaveze i troškove kamata.
Praktične i zakonske posledice nelikvidnosti na tržištu Srbije
U domaćem privrednom ambijentu, operisanje sa tekućim raciom ispod 1.0 donosi niz direktnih operativnih i zakonskih pretnji koje mogu u kratkom roku paralisati poslovanje.
Rizik od blokade računa kod narodne banke Srbije
Prema Zakonu o platnom prometu i Zakonu o stečaju Republike Srbije, ukoliko preduzeće ne može da odgovori na svoje novčane obaveze o roku dospeća, poverioci mogu pokrenuti postupak prinudne naplate. Narodna banka Srbije (NBS) – Odeljenje za prinudnu naplatu – automatski blokira sve tekuće račune preduzeća kod svih poslovnih banaka u trenutku kada se pojavi nalog za naplatu za koji nema pokrića na računu1.
Tokom blokade:
- Preduzeće ne može da obavlja nikakva plaćanja sa svojih računa (osim isplate zarada sa pripadajućim porezima i doprinosima pod strogo definisanim uslovima).
- Svi prilivi koji stignu na bilo koji račun automatski se preusmeravaju na namirenje duga poverioca koji je inicirao blokadu.
- Ukoliko blokada potraje neprekidno duže od 30 dana, preduzeće ulazi u bazu podataka visokorizičnih klijenata, a ako potraje duže od 90 dana u toku godine, stiču se zakonski uslovi za pokretanje stečajnog postupka na predlog poverilaca ili same Narodne banke Srbije.
Gubitak poverenja dobavljača i finansijskih institucija
Pad tekućeg racia ispod 1.0 je prvi alarm koji pale kreditni analitičari u bankama i kod velikih dobavljača. Kada vaši poslovni partneri uoče ovaj trend kroz javno dostupne finansijske izveštaje na portalu Agencije za privredne registre (APR)2, reaguju odmah:
- Dobavljači ukidaju odloženo plaćanje i zahtevaju avansne uplate (100% unapred) ili skraćuju rokove plaćanja, što dodatno pogoršava vaš položaj i pritiska keš tok.
- Banke odbijaju zahteve za refinansiranje ili nove kredite za obrtna sredstva, ili pak zahtevaju izuzetno čvrste i skupe instrumente obezbeđenja (hipoteke na privatnoj imovini vlasnika, ručne zaloge, lične menice) uz značajno više kamatne stope.
Uporedni pregled ključnih pokazatelja likvidnosti
Da bi menadžment imao potpunu sliku finansijskog zdravlja, racio tekuće likvidnosti se nikada ne sme posmatrati izolovano. U tabeli ispod prikazani su ključni pokazatelji likvidnosti, njihove formule, preporučene vrednosti i implikacije za donošenje odluka:
| Pokazatelj likvidnosti | Formula | Ciljna / preporučena vrednost | Šta tačno meri i pokazuje? | Implikacija vrednosti ispod praga |
|---|---|---|---|---|
| Racio tekuće likvidnosti (Current Ratio) | $ frac{ text{Obrtna imovina}}{ text{Kratkoročne obaveze}}$ | 1.5 – 2.0 | Sposobnost pokrića svih kratkoročnih obaveza ukupnom obrtnom imovinom. | Kritičan rizik insolventnosti; obaveze prevazilaze tekuće resurse. |
| Racio brze likvidnosti (Acid-Test / Quick Ratio) | $ frac{ text{Obrtna imovina} - text{Zalihe}}{ text{Kratkoročne obaveze}}$ | 1.0 – 1.2 | Sposobnost hitnog plaćanja obaveza bez oslanjanja na prodaju zaliha. | Zavisnost od brzine prodaje zaliha; visoka izloženost u slučaju zastoja na tržištu. |
| Racio gotovinske likvidnosti (Cash Ratio) | $ frac{ text{Gotovina i ekvivalenti}}{ text{Kratkoročne obaveze}}$ | 0.1 – 0.2 (10-20%) | Procenat kratkoročnog duga koji se može isplatiti momentalno, gotovinom na računu. | Potpuna izloženost dnevnim pritiscima naplate; preduzeće „živi od danas do sutra“. |
| Neto obrtni kapital (Net Working Capital) | $ text{Obrtna imovina} - text{Kratkoročne obaveze}$ | Pozitivan (> 0) | Apsolutni iznos slobodnih sredstava kojima preduzeće raspolaže za svakodnevne operacije. | Negativan kapital znači da se dugoročna imovina finansira iz kratkoročnih izvora, što je strukturni poremećaj. |
Specifičnost sektora: zašto neki sistemi mogu da prežive sa raciom ispod 1.0?
Važno je napomenuti da vrednost tekućeg racia ispod 1.0 ne predstavlja automatsku presudu za svaki biznis. Postoje specifične industrije koje po prirodi svog poslovnog modela mogu – pa čak i teže da – posluju sa raciom tekuće likvidnosti koji je manji od 1.0.
Lekcije iz maloprodajnih i distributivnih lanaca
Klasičan primer su veliki maloprodajni lanci (poput supermarketa) i masovni distributivni sistemi robe široke potrošnje. Uzmimo za primer velike sisteme u Srbiji koji upravljaju kioscima i maloprodajom, kao što su Štampa Sistem d.o.o. ili Centrosinergija d.o.o. Analiza njihovih javno dostupnih finansijskih izveštaja pokazuje da se njihovi racii likvidnosti tradicionalno kreću u rasponu od 0.70 do 0.963.
Kako ovi sistemi opstaju i ostvaruju visoke profite sa tako niskim koeficijentima? Odgovor leži u Operativnom ciklusu gotovine:
- Ekstremno brza naplata: Kupci na kioscima i u prodavnicama plaćaju robu odmah – u gotovini ili platnim karticama koje se procesiraju u roku od 24 do 48 sati. Zalihe se obrću u roku od nekoliko dana.
- Dugi rokovi plaćanja dobavljačima: Zbog svoje ogromne pregovaračke moći, ovi sistemi plaćaju svoje dobavljače u rokovima od 60, 90 ili čak 120 dana.
- Negativan gotovinski ciklus: Preduzeće naplati robu od krajnjeg kupca mnogo pre nego što je stvarno plati dobavljaču koji mu je tu robu isporučio. Na taj način, dobavljači praktično beskamatno finansiraju obrtna sredstva maloprodavca, omogućavajući mu da slobodan novac koristi za ekspanziju, zadržavajući tekući racio ispod 1.0 bez ikakvog rizika od blokade.
Međutim, za Proizvodna preduzeća, građevinski sektor, b2b uslužne delatnosti i preduzetnike koji imaju dug proizvodni ciklus i sami moraju avansno plaćati sirovine, dok na naplatu čekaju mesecima, tekući racio ispod 1.0 predstavlja neposrednu životnu opasnost.
Operativni akcioni plan za stabilizaciju keš toka
Ukoliko ste analizom svojih finansijskih izveštaja utvrdili da je tekući racio vaše firme pao ispod 1.0, a ne spadate u kategoriju maloprodajnih giganata sa negativnim gotovinskim ciklusom, morate hitno reagovati. Stabilizacija se sprovodi kroz tri faze.
Faza 1: urgentne interventne mere (0 - 30 dana)
Cilj ove faze je zaustavljanje krvarenja i sprečavanje blokade računa.
- Uvođenje „crvene koverte“ za odobravanje troškova: Svako plaćanje, bez obzira na iznos, mora proći direktno odobrenje direktora ili vlasnika. Obustavite sve diskrecione troškove (marketing koji ne donosi trenutnu prodaju, reprezentaciju, kupovinu kancelarijskog nameštaja).
- Agresivna ofanziva naplate potraživanja: Napravite listu svih kupaca koji kasne sa uplatama makar i jedan dan. Kontaktirajte ih svakodnevno. Ponudite jednokratne popuste (npr. 2-5%) klijentima koji imaju dugove sa dugim rokom dospeća ukoliko uplate izvrše u roku od 48 sati.
- Likvidacija zaliha po svaku cenu: Organizujte rasprodaje, ponudite pakete proizvoda ili prodajte sirovine koje duže vreme stoje u magacinu trećim licima po nabavnim cenama. Cilj je pretvoriti fizičku robu u gotovinu, čak i bez ostvarivanja profita.
- Ustupanje potraživanja (faktoring): Ako imate kvalitetna potraživanja od bonitetnih kupaca (veliki sistemi, država), prodajte te fakture faktoring kompanijama ili bankama. Dobijate 80-90% vrednosti fakture odmah, a preostali deo nakon što kupac plati, umanjen za proviziju. To je cena očuvanja likvidnosti4.
Faza 2: taktika konsolidacije i reprofilisanja (1 - 6 meseci)
Fokus je na restrukturiranju bilansa i usklađivanju rokova dospelih obaveza sa prilivima.
- Konverzija kratkoročnog duga u dugoročni (refinansiranje): Pregovarajte sa bankama da se vaša kratkoročna dugovanja (dozvoljeni minus, kratkoročni krediti) spoje u jedan dugoročni kredit za refinansiranje sa rokom otplate od 3 do 5 godina. Ovo će drastično smanjiti mesečni pritisak na keš tok i trenutno ukloniti kratkoročne obaveze iz bilansa stanja, podižući tekući racio iznad 1.0.
- Reprofilisanje obaveza prema dobavljačima: Nemojte izbegavati dobavljače. Napravite realan plan otplate dugova na rate i prezentujte ga partnerima. Ponudite im kompenzacije (roba za robu) ili obezbeđenje u vidu menica, ali tražite produženje rokova plaćanja za buduće isporuke.
- Odlaganje plaćanja poreza (reprogram): Poreska uprava Republike Srbije pod određenim uslovima odobrava odlaganje plaćanja poreskog duga na rate (reprogram) uz mogućnost otpisa dela kamate5. Ovo može doneti značajno poresko rasterećenje keš toka u kritičnom periodu.
Faza 3: strateško jačanje i dugoročna prevencija (preko 6 meseci)
Uspostavljanje sistema koji će onemogućiti ponovno klizanje u nelikvidnost.
- Implementacija striktne kreditne Politike: Definišite jasne limite do kojih kupci mogu ići sa odloženim plaćanjem. Uvedite obavezne provere boniteta za sve nove klijente i ne isporučujte robu onima koji imaju dugovanja izvan ugovorenih rokova.
- Uvođenje rolling prognoze keš toka (13-nedeljni plan): Kreirajte i redovno ažurirajte operativni plan priliva i odliva gotovine za narednih 13 nedelja (jedan kvartal). To je optimalan period u kojem se sa visokom preciznošću mogu predvideti sve operativne aktivnosti.
- Investicije isključivo iz akumulirane dobiti ili namenskih dugoročnih izvora: Nikada više ne kupujte osnovna sredstva novcem namenjenim za plate i dobavljače. Svaka nova investicija mora imati zatvorenu finansijsku konstrukciju (dugoročni kredit, lizing ili dokapitalizacija).
Zaključak: likvidnost kao odraz poslovne zrelosti
Tekući racio ispod 1.0 je jasan i glasan signal da poslovni model preduzeća pati od strukturnih slabosti. Bez obzira na to koliko su vaši proizvodi inovativni ili koliko je visoka projektovana profitna marža, bez gotovine na računu poslovanje ne može opstati.
Upravljanje rizikom likvidnosti zahteva disciplinu, svakodnevnu pažnju i spremnost na donošenje teških odluka. Pravovremeno prepoznavanje signala upozorenja i brza primena mera izloženih u ovom vodiču ključni su koraci koji dele uspešne preduzetnike od onih čiji su biznisi ostali zarobljeni u statistikama neuspeha.
Reference i napomene
Reference i literatura:
Česta pitanja (FAQ)
Šta tačno predstavlja tekući racio (current ratio) i kako se računa?
Tekući racio je finansijski pokazatelj koji meri sposobnost preduzeća da izmiri svoje kratkoročne obaveze koristeći kratkoročnu (obrtnu) imovinu. Izračunava se deljenjem ukupnih obrtnih sredstava (gotovina, potraživanja, zalihe) sa ukupnim kratkoročnim obavezama (dobavljači, porezi, kratkoročni krediti) iz bilansa stanja.
Zašto preduzeće može imati tekući racio ispod 1.0 iako posluje sa profitom?
Ovo se dešava kada je profit ostvaren na papiru (kroz izdate fakture), ali novac još nije naplaćen, dok obaveze prema dobavljačima i državi dospevaju na naplatu. Takođe, preduzeće je moglo iskoristiti tekući novac za kupovinu dugoročne imovine (opreme ili nekretnina), čime je smanjilo obrtna sredstva a povećalo kratkoročne obaveze.
Koji su najbrži načini da se poboljša likvidnost kada preti blokada računa?
Najbrže mere uključuju agresivnu naplatu dospelih potraživanja (nuditi popuste za hitno plaćanje), prodaju viška zaliha ispod cene, korišćenje faktoringa za brzu prodaju nedospelih faktura, i dogovor sa ključnim dobavljačima o odlaganju plaćanja ili pretvaranju kratkoročnog duga u dugoročni.
Da li je tekući racio ispod 1.0 uvek znak da preduzeće propada?
Nije uvek. Neki biznisi, poput velikih maloprodajnih lanaca ili distributivnih sistema koji posluju sa gotovinom i imaju izuzetno brz obrt zaliha (npr. kiosci, supermarketi), mogu uspešno funkcionisati sa raciom ispod 1.0 jer odmah naplaćuju robu od kupaca, a dobavljačima plaćaju sa odloženim rokovima. Međutim, za proizvodna i uslužna preduzeća sa dužim ciklusom naplate, racio ispod 1.0 je izuzetno opasan signal.